Era Baharu Pinjaman Kereta, 14 Bank Mula Tawar Kaedah Baki Berkurangan
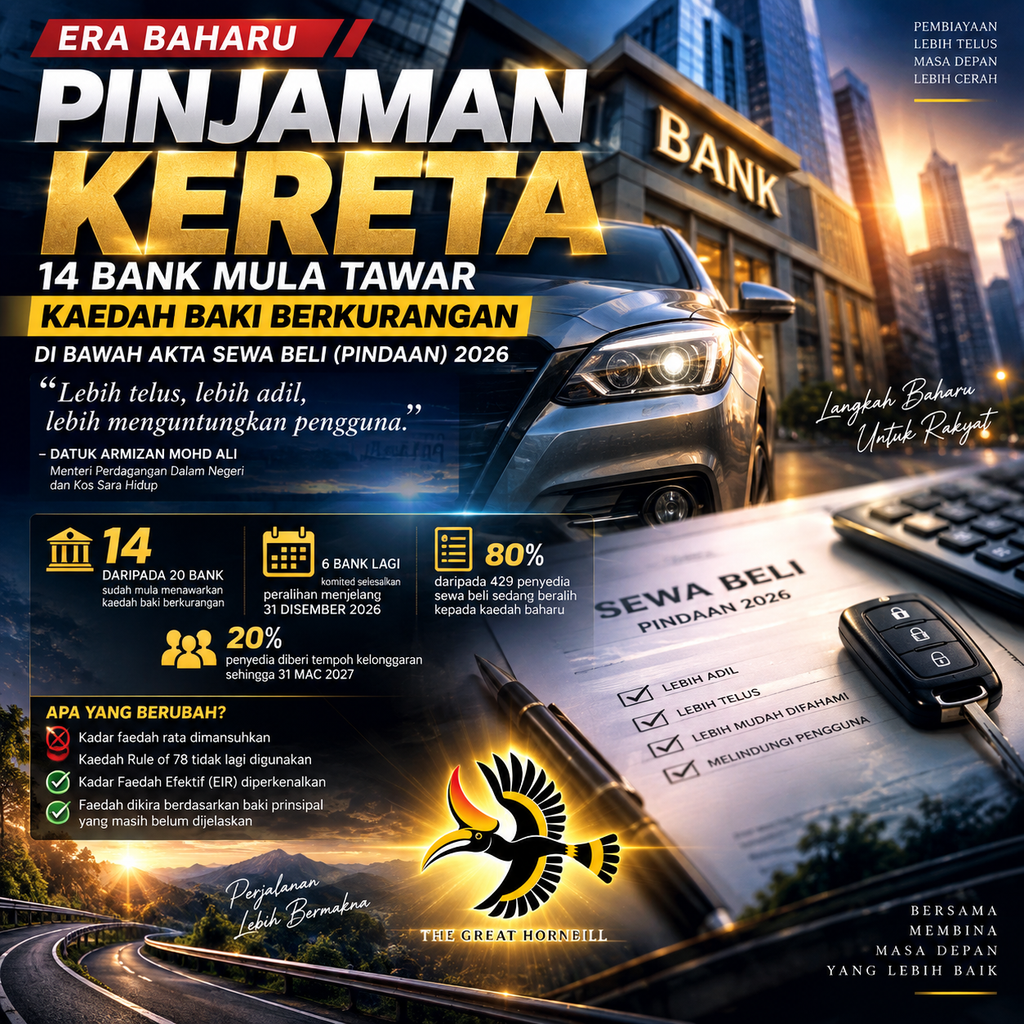
KUALA LUMPUR: Landskap pembiayaan kenderaan di Malaysia kini memasuki lembaran baharu apabila 14 daripada 20 bank di negara ini telah mula menawarkan kaedah baki berkurangan (reducing balance) bagi pembiayaan sewa beli, susulan pelaksanaan Akta Sewa Beli (Pindaan) 2026.
Perubahan itu membawa nafas baharu kepada pengguna, khususnya mereka yang selama ini terikat dengan sistem kadar rata (flat rate) serta kaedah Rule of 78, yang memperuntukkan bahagian faedah lebih besar pada peringkat awal tempoh pembiayaan.
Akta Sewa Beli (Pindaan) 2026 mula berkuat kuasa pada 1 Jun 2026, selepas diwartakan pada 30 Januari lalu, sekali gus mencetuskan proses peralihan besar dalam industri pembiayaan sewa beli negara.
Menteri Perdagangan Dalam Negeri dan Kos Sara Hidup, Datuk Armizan Mohd Ali berkata, baki enam bank yang masih belum melaksanakan sepenuhnya sistem baharu itu telah memberikan komitmen untuk menyelesaikan proses peralihan selewat-lewatnya 31 Disember 2026.
Menurutnya, sebanyak 80 peratus daripada 429 penyedia sewa beli yang berdaftar di bawah Persatuan Syarikat-Syarikat Sewa Beli Malaysia juga sedang beralih kepada kaedah baki berkurangan dan Kadar Faedah Efektif (Effective Interest Rate — EIR).
Baki 20 peratus penyedia pula diberikan tempoh untuk menyesuaikan sistem, dokumentasi dan proses operasi masing-masing, namun diwajibkan menyelesaikan peralihan selewat-lewatnya 31 Mac 2027.
“Semua penyedia sewa beli diwajibkan melaksanakan undang-undang baharu di bawah Akta Sewa Beli yang dipinda. Baki 20 peratus penyedia mesti menyelesaikan peralihan dalam tempoh kelonggaran yang diberikan, yang berakhir pada 31 Mac 2027,” katanya.
Perubahan itu bukan sekadar melibatkan istilah atau kaedah pengiraan di atas kertas.
Bagi jutaan pengguna yang bergantung kepada pembiayaan untuk memiliki kenderaan, ia mengubah cara kos pinjaman dinilai dan bagaimana faedah atau keuntungan dikira sepanjang tempoh pembiayaan.
Antara perubahan penting menerusi pindaan berkenaan ialah pemansuhan penggunaan kadar faedah rata serta kaedah Rule of 78.
Di bawah pendekatan lama, sebahagian lebih besar komponen faedah diperuntukkan pada peringkat awal tempoh pembiayaan. Keadaan itu boleh memberi kesan khususnya kepada peminjam yang mahu melangsaikan hutang lebih awal kerana sebahagian besar prinsipal masih berbaki.
Sebaliknya, menerusi kaedah baki berkurangan, caj faedah atau keuntungan dikira berdasarkan jumlah prinsipal yang masih belum dijelaskan.
Ini bermakna apabila peminjam membuat bayaran dan baki prinsipal semakin berkurangan, asas yang digunakan untuk mengira faedah berikutnya juga menjadi semakin kecil.
Dalam erti kata mudah, faedah dikaitkan dengan baki hutang yang masih tinggal, bukannya semata-mata berdasarkan jumlah asal pinjaman sepanjang tempoh pembiayaan.
Pada masa sama, penggunaan EIR membolehkan pengguna melihat gambaran lebih menyeluruh mengenai kos sebenar sesuatu pembiayaan dengan mengambil kira struktur pembayaran dan kos berkaitan.
Ia juga membolehkan pengguna membuat perbandingan antara tawaran pembiayaan daripada institusi kewangan dengan lebih bermakna berbanding hanya melihat angka kadar faedah yang dipaparkan.
Perubahan tersebut menjadi sangat penting bagi pembeli kereta kerana pembiayaan kenderaan lazimnya merupakan komitmen kewangan jangka panjang.
Sebuah keputusan yang dibuat dalam beberapa minit ketika menandatangani perjanjian boleh membawa komitmen pembayaran selama lima, tujuh malah sembilan tahun.
Justeru, pengguna kini perlu lebih peka dan tidak sekadar bertanya, “Berapa ansuran bulanan?”
Sebaliknya, antara persoalan penting yang perlu diajukan ialah sama ada pembiayaan berkenaan menggunakan kaedah baki berkurangan, berapakah EIR sebenar, jumlah keseluruhan yang perlu dibayar dan apakah implikasinya sekiranya pinjaman mahu diselesaikan lebih awal.
Namun, pengguna juga perlu memahami bahawa kadar rata dan EIR merupakan dua kaedah penyataan kadar yang berbeza dan angka peratusannya tidak boleh dibandingkan secara terus tanpa mengambil kira struktur serta tempoh pembiayaan.
Pada masa sama, proses peralihan industri masih berlangsung. Walaupun 14 bank sudah mula menawarkan kaedah baki berkurangan, enam bank lagi masih dalam proses melengkapkan peralihan sehingga penghujung tahun ini, manakala tempoh kelonggaran tertentu kepada penyedia lain berakhir pada Mac 2027.
Selepas bertahun-tahun kaedah kadar rata dan Rule of 78 menjadi sebahagian daripada landskap pembiayaan kenderaan Malaysia, pindaan baharu ini menandakan perubahan penting dalam cara pinjaman kereta distruktur dan diterangkan kepada pengguna.
Bagi pembeli kereta, mesejnya cukup jelas, jangan hanya terpukau dengan kadar yang kelihatan rendah atau ansuran bulanan yang nampak mampu dibayar. Fahami EIR, semak jumlah keseluruhan pembayaran dan ketahui bagaimana baki hutang anda dikira sebelum menurunkan tandatangan.
Kerana bagi sebuah komitmen yang boleh berlangsung hampir sedekad, setiap peratus, setiap ringgit dan setiap syarat dalam perjanjian akhirnya membawa nilai yang besar kepada kewangan pengguna.
Sumber: KPDN / Free Malaysia Today (FMT)
#PinjamanKereta #SewaBeli #HirePurchase #ReducingBalance #EIR #RuleOf78 #KPDN #PembiayaanKereta #PenggunaMalaysia #AutomotifMalaysia #KewanganMalaysia
Berita Sarawak, terus ke peti mel anda.
Ringkasan pagi setiap hari bekerja. Tiada spam, berhenti bila-bila masa.
Perbincangan